Sommaire

En voilà une Bonne idée !
Le guide des trésorier·ères d'association
💡 L'essentiel
- Pour délivrer un reçu fiscal, votre association doit exercer son activité en France, être d'intérêt général ou d'utilité publique, à but non lucratif et ouverte à tous. Les cotisations d'adhésion, qui donnent accès à une activité en échange, n'ouvrent pas droit à un reçu fiscal.
- Depuis la loi de finances 2026 (19 février 2026), le plafond du dispositif Coluche (réduction d'impôt de 75 %) passe de 1 000 € à 2 000 € par an pour les dons effectués à partir du 14 octobre 2025. Un don de 2 000 € ouvre désormais droit à 1 500 € de réduction d'impôt.
- Un reçu fiscal doit respecter le modèle CERFA n° 11580*05 et comporter plusieurs mentions obligatoires (numéro d'ordre, identité du donateur, montant, mode de versement, signature habilitée). Votre association doit le conserver 6 ans, le donateur 3 ans.
Vous le savez certainement, en France les donateurs peuvent bénéficier d'une réduction d'impôt de 66 % à 75 % sur les sommes versées aux associations et fondations.
Que vous utilisiez un logiciel de collecte de dons en ligne ou non, vous devez en tout cas délivrer à vos donateurs un précieux sésame : le reçu fiscal.
Si votre association a récemment perçu des dons de la part de particuliers, vous avez sans doute prévu de délivrer des reçus fiscaux à vos généreux donateurs. Mais votre association y est-elle habilitée ? Les dons perçus peuvent-ils donner lieu à la délivrance de reçus fiscaux ? Autant de questions auxquelles nous allons répondre dans cet article, en tenant compte des dernières évolutions fiscales.
Article mis à jour en 2026 pour tenir compte de la loi de finances 2026.
C'est parti !
Vous préférez le format vidéo ? Profitez-en !
Qu'est-ce qu'un reçu fiscal ?
Lorsqu'une personne physique ou morale effectue un don à une association, celle-ci peut, sous certaines conditions, émettre un reçu fiscal en échange.
Si le don est le plus souvent financier (don en ligne, cagnotte en ligne, don en espèces ou en chèque, etc.), il peut également prendre la forme d'un don en nature (de matériel par exemple) ou de mécénat de compétences.
Petite parenthèse : vous aurez peut-être remarqué que l'on parle tantôt de "mécénat", tantôt de "dons". Pour les distinguer, retenez que ces derniers ne concernent généralement que les dons provenant de personnes physiques, quand le mécénat englobe les particuliers comme les entreprises. Notez également que les donations aux associations sont encore un autre sujet.
Concrètement, le reçu fiscal est un document normé, de type CERFA, permettant au donateur de bénéficier d'une réduction fiscale d'une partie du don. Il s'agit, en quelque sorte, d'une attestation de don.
Voyons maintenant les conditions pour en bénéficier et quelle forme prend ce reçu.
Ce qui change en 2026 pour les reçus fiscaux d'association
La loi de finances pour 2026, promulguée le 19 février 2026, fait évoluer plusieurs règles qui concernent directement les associations collectant des dons et leurs donateurs. Voici les quatre nouveautés à retenir :
- Le plafond du dispositif Coluche est doublé : il passe de 1 000 € à 2 000 € par an et par foyer, à partir des dons effectués le 14 octobre 2025. Le taux de réduction reste à 75 %. Concrètement, un don de 2 000 € à une association d'aide aux personnes en difficulté, à une association cultuelle ou à une association de lutte contre les violences conjugales ouvre désormais droit à 1 500 € de réduction d'impôt (contre 750 € auparavant).
- Un dispositif exceptionnel est créé pour le château de Chambord : les dons effectués entre le 1er janvier et le 31 décembre 2026 pour sa restauration bénéficient d'une réduction d'impôt de 75 % dans la limite de 1 000 € par an. Les versements doivent être réalisés auprès de l'Établissement public du Domaine national de Chambord, du Trésor public, du Centre des monuments nationaux, de la Fondation de France ou de la Fondation du patrimoine.
- La majoration pour la restauration du patrimoine religieux prend fin : jusqu'au 31 décembre 2025, les dons versés via la Fondation du patrimoine ou une fondation reconnue d'utilité publique pour la restauration d'édifices religieux dans les communes de moins de 10 000 habitants (20 000 en outre-mer) ouvraient droit à une réduction de 75 %. Depuis le 1er janvier 2026, ils reviennent au régime de droit commun à 66 %.
- La "niche Coluche" reste une réduction d'impôt : un amendement visant à la transformer en crédit d'impôt remboursable (pour que les foyers non imposables en bénéficient aussi) a bien été voté en novembre 2025, mais il n'a pas été retenu dans le texte final.
Quelles associations peuvent délivrer des reçus fiscaux ?
Contrairement à ce que certains peuvent penser, toutes les associations ne sont pas habilitées à délivrer des reçus fiscaux.
Avant d'entrer dans le détail, une première distinction s'impose : les associations loi 1901 ont le droit de recevoir des dons à partir du moment où elles sont officiellement déclarées auprès de la Préfecture.
Une fois cette "déclaration initiale" effectuée, l'association peut recevoir des dons, mais cela ne signifie pas pour autant qu'elle puisse émettre des reçus fiscaux.
Les critères d'éligibilité pour émettre un reçu fiscal
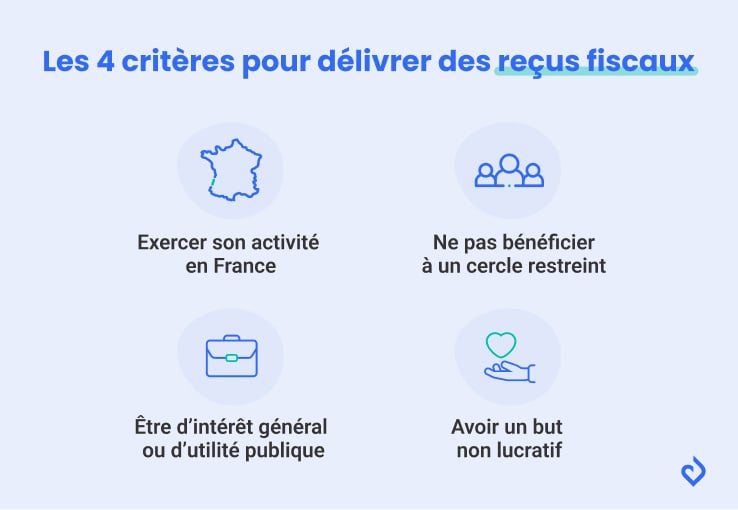
Pour avoir ce droit, votre association doit répondre aux quatre critères suivants :
- elle exerce son activité en France* ;
- elle est d'intérêt général ou d'utilité publique ;
- elle est à but non lucratif** ;
- elle est ouverte et ne fonctionne pas au profit d'un cercle restreint.
Si votre association remplit ces conditions, elle peut émettre des reçus fiscaux ouvrant droit à une réduction d'impôt de 66 % à 75 % pour les dons de personnes physiques, selon les règles détaillées plus haut.
* Une réduction d'impôt peut également s'appliquer pour certains organismes agréés, basés ailleurs dans l'EEE (Espace Économique Européen) ou relevant des Nations Unies. Pour des actions hors-EEE, il ne peut s'agir que d'actions humanitaires, d'actions concourant à la mise en valeur du patrimoine artistique, à la diffusion de la culture, de la langue et des connaissances scientifiques françaises, ou encore d'actions de protection de l'environnement.
** Petite précision au sujet de la non-lucrativité : certaines organisations du secteur lucratif peuvent parfois être qualifiées d'intérêt général. La "sectorisation" permet alors à ces organismes de bénéficier de mécénat. Cependant, les versements effectués à ce titre n'ouvrent droit à réduction d'impôt que si les dons sont affectés exclusivement au secteur non lucratif.
Dans quels cas votre association loi 1901 peut offrir cette déduction d'impôt ?
Votre association correspond aux critères précédents ? C'est une étape de plus vers les reçus fiscaux, mais soyez prudents : ils ne peuvent être émis que dans certaines situations.
Dans la grande majorité des cas, cette réduction d'impôt s'applique à condition qu'il s'agisse d'un véritable don gratuit, sans contrepartie. Lorsqu'il s'agit d'une cotisation, la contrepartie est l'activité qui pourra être effectuée en échange de celle-ci. Votre association ne peut donc pas délivrer de reçu fiscal dans ce cas.
Le cas particulier du reçu fiscal lié à une cotisation
Une cotisation d'adhésion ne peut pas être considérée comme un don, et n'ouvre donc pas droit à un reçu fiscal, sauf dans un cas très spécifique.
Pour pouvoir bénéficier de cet avantage, votre association doit à la fois être d'intérêt général (ou mettre en valeur le patrimoine) et ne proposer aucun bien ou service en échange de l'adhésion. Autant dire que c'est extrêmement rare.
Prenons un exemple concret : une association sportive est considérée comme d'intérêt général selon la mention 1. b de l'article 200 du Code général des impôts (CGI). Mais la cotisation versée par ses adhérents est un paiement effectué en échange d'une contrepartie (les cours de sport). Elle n'ouvre donc pas droit à une réduction fiscale pour les adhérents.
Délivrer un reçu fiscal n'est donc pas à la portée de toutes les associations. Avant d'envoyer la moindre attestation, assurez-vous bien que votre association est habilitée à le faire : en cas de doute, il vaut mieux s'abstenir que de risquer une sanction (nous y revenons plus loin dans l'article).
💡 Bon à savoir : durant la crise du Covid, de nombreuses rumeurs ont circulé sur le renoncement au remboursement des cotisations, qui aurait pu donner droit à un reçu fiscal. Le gouvernement a tranché : une cotisation ne peut pas être assimilée à un don, y compris dans ce cas de figure. La règle reste donc la même aujourd'hui.
Quel format doit respecter le reçu fiscal ?
Certaines contraintes de format et de contenu sont à respecter lorsque vous éditez les reçus fiscaux de vos donateurs.
Le reçu fiscal doit impérativement respecter des dimensions comprises entre 10 x 21 cm et 21 x 30,5 cm. L'administration fiscale recommande néanmoins l'utilisation du format 15 x 21 cm (A5).
Sur la plupart des logiciels permettant de l'émettre, à l'image d'AssoConnect, les reçus fiscaux sont directement au bon format. Dans ce cas, vous n'avez pas à vous en préoccuper.
Si vous cherchez une solution numérique pour les éditer, assurez-vous en amont que le format légal est bien respecté.
Pas de panique à avoir cependant, vous demeurez relativement libre au niveau de la structure. Vous pouvez tout à fait insérer le nom de votre association ou encore votre logo, par exemple.
Quelles informations doit contenir le reçu fiscal ?
Le reçu fiscal doit comporter les mentions prévues par le modèle type, soit le CERFA 11580*05.
Ce qu'il faut savoir sur le contenu du reçu fiscal
Les reçus fiscaux doivent respecter plusieurs impératifs de contenu, notamment les informations suivantes :
- Numéro d'ordre unique : telle une facture, chaque reçu possède un numéro unique avec une chronologie traçable et intangible ;
- Organisme bénéficiaire : vous devez indiquer le nom complet de votre association avec son adresse, son objet et son numéro RNA ou SIRET ;
- Qualité de l'organisme bénéficiaire : il est important de préciser que votre association est un "organisme d'intérêt général". Vous pouvez le prouver en indiquant la date du décret ainsi que la publication de reconnaissance du statut au Journal officiel ;
- Identification du donateur ;
- Montant et date de la somme versée ;
- Mode de versement ;
- Signature d'une personne habilitée : signature lisible du président ou du trésorier de votre association.
Sachez que l'objet de votre association doit être le plus explicite possible. Il est très important d'indiquer que votre association est bien d'intérêt général. Sans cette précision, votre habilitation à délivrer des reçus pourrait être remise en doute.
Autre information à ne pas négliger : le montant des sommes versées doit être indiqué à la fois en chiffres et en lettres, comme sur les chèques.
Une seule exception à cette règle : si vous éditez vos reçus fiscaux sur ordinateur, il suffit d'ajouter 3 astérisques de part et d'autre du montant indiqué (exemple : ***1 300,00 €***).
Veillez enfin à ce que la signature soit parfaitement lisible. Le ou la signataire doit également préciser sa fonction au sein de l'association (président ou trésorier par exemple), et doit être habilité à encaisser les virements de l'association.
Modèle de reçu fiscal pour les associations
Pour les dons de personnes physiques, l'administration fiscale met à votre disposition un modèle de reçu fiscal éditable à travers le CERFA 11580*05 de don à une association, que vous pouvez remplir et imprimer directement. Cela vous facilitera la tâche et vous permettra de gagner du temps dans la gestion de votre association.
Notez que depuis mars 2023, le CERFA 11580*05 (formulaire 2041-RD) remplace son ancienne version 11580*04, avec deux évolutions :
- il ne mentionne plus que les articles 200 et 978 du CGI et en exclut le 238 bis, afin de tenir compte de l'existence d'un nouveau modèle de reçu fiscal pour les entreprises ;
- il possède un nouveau champ où l'organisme bénéficiaire doit indiquer son numéro SIREN ou RNA.
Durée de conservation du reçu fiscal
Les reçus fiscaux sont des documents qui servent dans le temps. L'administration fiscale demande aux donateurs de les conserver pendant 3 ans au minimum à la suite d'un don.
Du côté de l'association qui émet le reçu fiscal, la durée de conservation s'élève à 6 ans. Il en va de même pour les autres documents qui permettent à l'association de justifier ce qu'elle doit auprès de l'administration fiscale.
En bref, que vous soyez donateur ou que vous perceviez des dons pour votre association, ne vous débarrassez pas de vos reçus fiscaux ! L'administration fiscale a désormais la possibilité de vous les demander dans une procédure spécifique et claire : vigilance donc sur leur conservation.
Comment et quand envoyer vos reçus fiscaux ?
Il n'y a pas de règle explicite concernant la manière de faire parvenir vos reçus fiscaux à vos donateurs. Vous pouvez donc les transmettre par courrier ou par voie électronique, selon vos préférences.
Pour information, l'envoi des reçus par email présente plusieurs avantages :
- vos donateurs les retrouveront plus facilement dans leur messagerie au moment où ils feront la déclaration de leurs dons pour obtenir une réduction d'impôt ;
- ils auront moins de risque de les perdre qu'un reçu papier ;
- c'est moins cher et plus rapide que l'impression et l'envoi postal.
Concernant la date de l'envoi, elle relève davantage du bon sens que de la règle.
Nous vous conseillons d'envoyer au plus vite le reçu fiscal à vos donateurs, et surtout avant la période de déclaration fiscale. Cela vous évitera d'oublier cette étape importante, faute de quoi il y a peu de chance que vos donateurs renouvellent leur générosité la prochaine fois que vous les solliciterez.
Quelles sont les réglementations en matière de reçus fiscaux ?
Que risquez-vous en cas de non-conformité ou de non-habilitation ?
Avant la décision du Conseil constitutionnel du 12 octobre 2018 (n° 2018-739), tout organisme permettant à des contribuables de bénéficier d'avantages fiscaux indus était sanctionné par une amende égale à :
- 25 % des sommes frauduleuses mentionnées sur ces documents, ou
- 100 % du montant de l'avantage fiscal indûment obtenu en l'absence de mention de ces sommes.
Depuis octobre 2018, l'amende ne s'applique qu'aux organismes ayant consciemment délivré des documents permettant à un contribuable d'obtenir un avantage fiscal indu.
Si votre mauvaise foi est établie, en tant que dirigeant de l'association au moment de la délivrance des reçus fiscaux, vous êtes tenu responsable de cette faute.
Vous avez donc tout intérêt à délivrer vos reçus fiscaux dans les règles de l'art !
Le lien entre rescrit fiscal et notion d'intérêt général
La notion d'intérêt général étant parfois difficile à appréhender, il existe depuis 2004 une procédure vous permettant d'obtenir une réponse officielle de l'administration : le rescrit fiscal.
Cette procédure est facultative, mais elle vous permet de vérifier que votre association est bien d'intérêt général et qu'elle est ainsi habilitée à délivrer des reçus fiscaux.
Besoin d'un rappel sur les assos d'intérêt général ?
Comment faire votre demande de rescrit ?
Pour cela, envoyez une demande par pli recommandé auprès de la Direction départementale des Finances publiques du lieu du siège de votre organisme. Vous pouvez accéder à un modèle de rescrit sur le site de l'administration française.
Nous vous l'accordons, cette procédure facultative peut vite paraître longue (l'administration a 6 mois pour vous apporter une réponse à compter de la réception de votre demande) et relativement lourde.
Cependant, elle vous permettra d'obtenir une réponse claire, précise et définitive de la part de l'administration fiscale.
Les obligations liées à la loi séparatisme
La loi du 24 août 2021 confortant le respect des principes de la République, dite "loi séparatisme", a introduit plusieurs obligations pour les associations qui délivrent des reçus fiscaux.
Elle impose d'abord le respect du contrat d'engagement républicain, sous peine de perdre le droit d'émettre des reçus fiscaux.
Elle oblige également ces associations à déclarer annuellement à l'administration fiscale le nombre de reçus émis et le montant total des dons reçus. En l'absence de déclaration, l'association s'expose à une amende de 1 500 €. Cette déclaration se fait en ligne sur demarches-simplifiees.fr dans les trois mois suivant la clôture de l'exercice comptable.
Enfin, les associations recevant plus de 153 000 € de dons par an, ainsi que les associations cultuelles (loi 1905) ou "mixtes", doivent également publier leurs comptes et déclarer les dons provenant de l'étranger.
Conclusion
Vous savez désormais quand et comment émettre un reçu fiscal pour vos donateurs, et quelles sont les évolutions apportées par la loi de finances 2026. Une démarche d'autant plus simple si, pour collecter vos dons en ligne, vous utilisez un logiciel pour association adapté comme AssoConnect.
Avec notre module de gestion des dons, vos reçus fiscaux sont édités automatiquement et envoyés à vos donateurs. Il vous suffit de les paramétrer une fois pour toutes, et vous n'avez plus à vous soucier de vos attestations de dons. Un vrai gain de temps pour vous concentrer sur ce qui compte vraiment : votre mission associative.
Questions fréquentes
Un reçu fiscal est un document officiel délivré par une association à un donateur à la suite d'un don. Muni de ce reçu, le donateur peut bénéficier d'une réduction d'impôt de 66 % ou 75 % du montant versé, selon la nature de l'association bénéficiaire.
Si toutes les associations déclarées peuvent recevoir des dons, seules certaines peuvent délivrer des reçus fiscaux. Il s'agit des associations d'intérêt général ou reconnues d'utilité publique, qui exercent leur activité en France, à but non lucratif et ouvertes à tous (sans se limiter à un cercle restreint).
Depuis la loi de finances 2026, le plafond du dispositif Coluche (réduction de 75 %) est passé de 1 000 € à 2 000 € par an et par foyer, pour les dons effectués à partir du 14 octobre 2025. Au-delà de ce plafond, les dons ouvrent droit à la réduction classique de 66 %, dans la limite de 20 % du revenu imposable du donateur.
Oui. Depuis la loi séparatisme de 2021, les associations qui délivrent des reçus fiscaux doivent déclarer chaque année à l'administration fiscale le nombre de reçus émis et le montant total des dons perçus. Pour les associations dont l'exercice coïncide avec l'année civile, la déclaration des dons perçus en 2025 est à déposer au plus tard le 5 mai 2026 (ou le 20 mai 2026 pour les associations qui télétransmettent via le formulaire 2065-SD). En l'absence de déclaration, l'association s'expose à une amende de 1 500 €.
Une association qui émet des reçus fiscaux sans en avoir le droit s'expose à une amende égale à 25 % des sommes mentionnées sur ces documents, ou à 100 % de l'avantage fiscal indûment obtenu. Cette sanction ne s'applique toutefois que si la mauvaise foi des dirigeants est établie. En cas de doute sur l'éligibilité de votre association, il est recommandé de ne pas émettre de reçus et de se tourner vers la procédure de rescrit fiscal.